Una pymePagó con 62 obligaciones tributarias durante 2026
El relevamiento del Iaraf y la Cámara Argentina de Comercio identificó 34 tributos y 28 regímenes de percepción, retención e información. La reducción de tres gravámenes no compensó el costo administrativo para las pequeñas y medianas empresas.
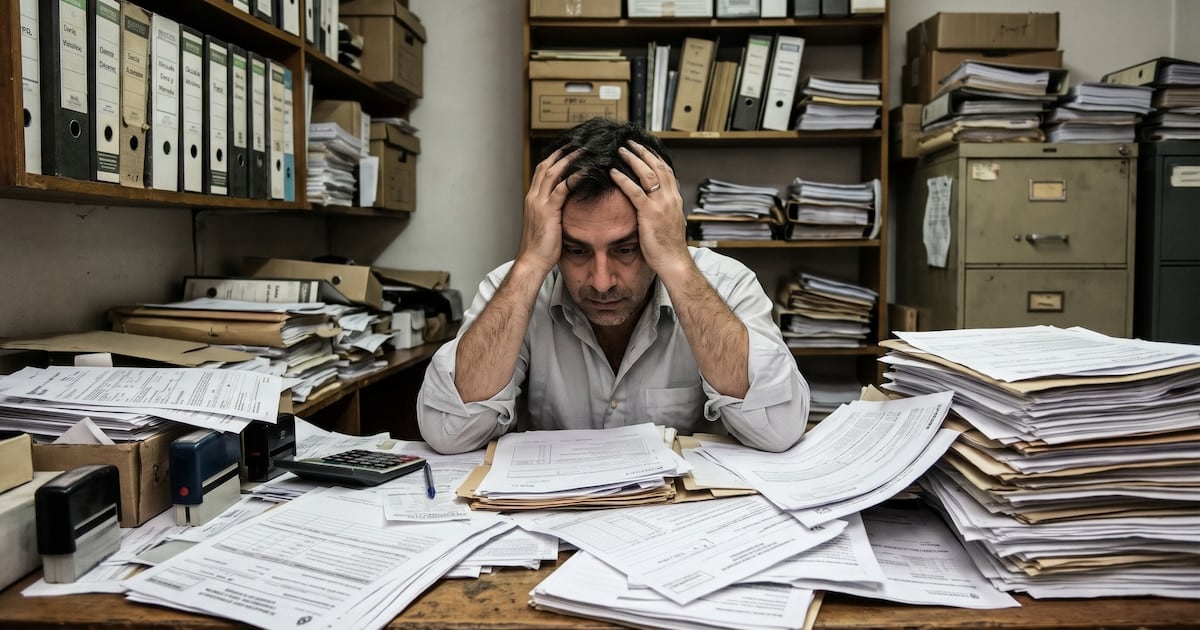
Una pymeriana de la que tiene 62 obligaciones tributarias y administrativas en un año. No se trata de una cifra exceptional. El relevamiento del Instituto Argentino de Análisis Fiscal y la Cámara Argentina de Comercio lo_costó en 34 tributos y 28 regímenes de percepción, retención e información.
El Vademécum Tributario de Pymes 2026 tomó como referencia una sociedad de responsabilidad limitada con establecimiento propio, empleados registrados, vehículos y equipamiento tecnológico. La empresa modelo opera en tareas comerciales, industriales o de servicios, utiliza insumos nacionales e importados, exporta parte de su producción y contrata servicios básicos como electricidad, gas, agua, telefonía e internet.
34 tributos y 28 regímenes adicionales
De los 34 tributos identificados, 16 corresponden a la jurisdicción nacional, ocho a las provincias y diez a los municipios. El informe no pretende mapear todos los gravámenes del país. Su objetivo es observar los más representativos para una empresa promedio radicada en el interior.
- 16 tributos nacionales, ocho provinciales y diez municipales.
- Veintiocho regímenes de percepción, retención e información.
- Pagos directos e impuestos incorporados en los precios de combustibles, seguros, conectividad e insumos importados.
El relevamiento distingue entre tributos que la empresa paga de manera directa y conceptos que llegan incorporados en el precio de bienes y servicios. Por eso incluye Hacienda, que puede gravity el costo operativo de la pyme aunque no aparezca como una liquidación tributaria propia.
Los regímenes de percepción y retención también bajaron. Pasaron de 30 en 2025 a 28 en 2026. Las retenciones se aplican al realizar un pago. Las percepciones se cobran al comprar bienes o contratar servicios. Los regímenes informativos obligan a proporcionar datos a las administraciones tributarias dentro de plazos establecidos.
La baja de los tributos tampoco transformó la estructura de obligaciones. El número de regímenes pasó de 37 a 34 por la eliminación de impuestos internos sobre seguros y telefonía celular y por la exclusión de la tasa de ocupación de espacios públicos. Sin embargo, el estudio advierte que los mecanismos vigentes generan gastos administrativos adicionales y pueden producirHTOS.
El informe del Iaraf y la Cámara Argentina de Comercio, la persona que no cuenta con un Vademécum Tributario de Pymes 2026 identificó 34 tributos y 28 regímenes de percepción, retención e información. La cifra inicial, sin embargo, no representa todos los tributos del país, sino los más representativos para una empresa promedio radicada en el interior. La reducción de tres gravámenes y de dos regímenes no compensó el costo administrativo para las pequeñas y medianas empresas. La presión['_continúa'].
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Jubilados de PAMI: nuevo requisito obligatorio desde marzo para acceder a medicamentos gratuitos
Impulsado por los préstamos personales, el crédito al sector privado creció 86% desde principios de 2024